
8月1日,一道针对个人贷款的新规正式落地。
银行、消费金融公司和互联网助贷平台必须把贷款利息、分期费用、担保费以及逾期成本逐项列清,并统一折算成年化综合融资成本。线上借款页面还要设置强制阅读时间,不能再把真正的借款代价塞进合同角落。
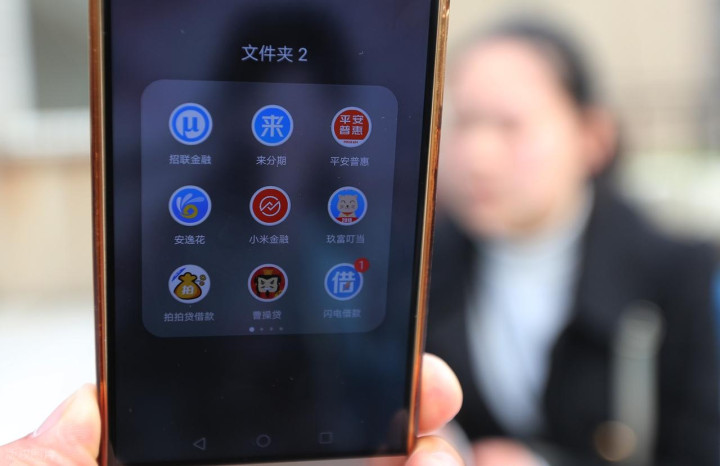
监管为什么突然盯住借款页面?答案藏在每个人的手机里。点外卖送你一张借款券,打车付款跳出授信窗口,看视频领会员却要先申请额度,买一部手机则默认推荐分期。
越来越多平台已经不满足于赚广告费和服务费,它们盯上了用户更值钱的东西,信用、数据和未来收入。
平台当然想赚利息,但只看到利息,仍然低估了这盘生意。平台真正争夺的,是把一个普通用户改造成可以持续收费、反复交易的金融客户。
平台正在改写消费入口
2026年4月,人民日报记者测试20多款购物、娱乐、出行和外卖类APP,发现不少应用都设置了借贷入口。有些入口直接写着“借钱”,有些则藏在月付、备用金、先用后付和免息分期之中。
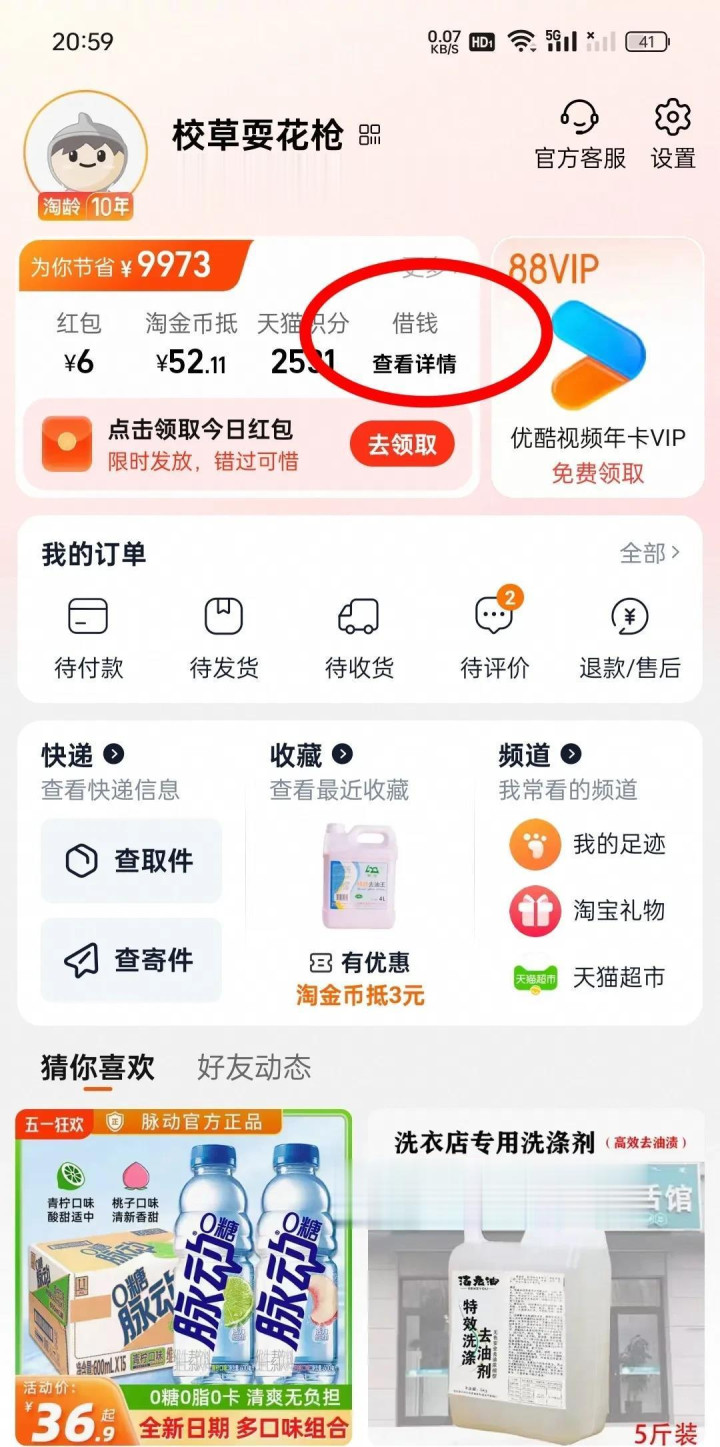
平台为什么如此热情?
传统互联网生意已经越来越难做。流量增长放缓,广告市场拥挤,外卖、电商和出行还要面对价格竞争。一个用户看十次广告,平台未必能赚多少钱。但只要这个用户完成一次授信,平台就能获得导流费、技术服务费、风险服务收入,甚至参与贷款收益分配。
这时,APP掌握的搜索记录、消费频率、常用地址、设备信息和付款习惯,就有了新的价值。平台比银行更早知道谁准备换手机,谁突然频繁浏览低价商品,谁的消费水平正在下降,谁在月底更容易缺钱。
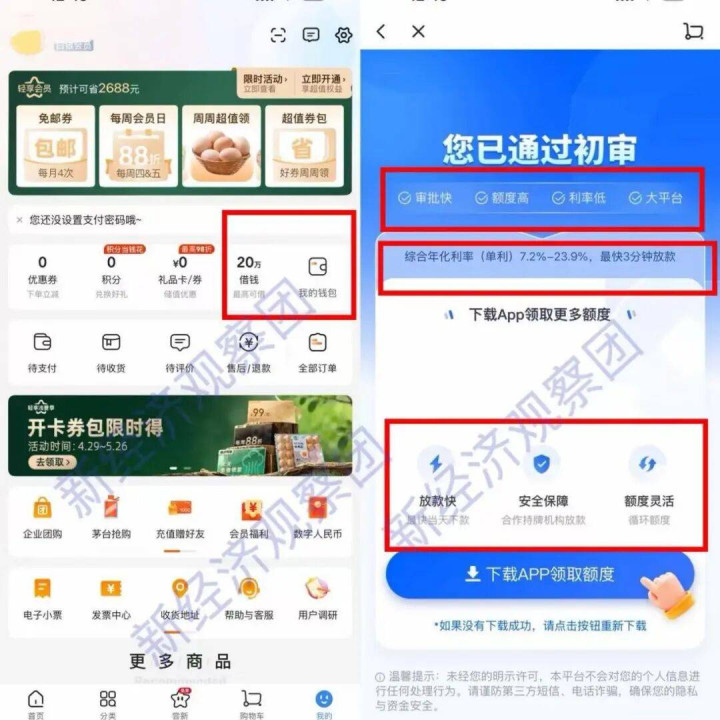
外界以为平台拥有庞大用户,所以顺手做点金融业务。真实情况恰好更加直接,很多平台正在用金融业务重新计算每个用户的价值。
普通消费者以为自己只是领了一张十元优惠券,平台看到的却可能是一名获客成本已经被其他业务承担、能够长期贡献收入的借款人。
借款按钮被塞进付款环节,也就不难理解了。谁控制消费入口,谁就更容易控制借款入口。谁拿到借款入口,谁便抢到了用户未来现金流的一张门票。

金融机构借平台寻找客户
很多人把互联网借贷理解成平台拿自己的钱放贷,这个判断早就过时了。
如今常见的助贷模式中,真正提供资金的可能是银行、消费金融公司或小额贷款公司,互联网平台主要负责展示入口、筛选客户、提供技术服务和贷款撮合。用户看见的是熟悉的APP,合同里的贷款人却可能是另一家金融机构。
银行为什么愿意参与?
因为平台掌握场景。银行有资金,也有牌照,但未必知道哪名用户此刻准备装修、旅游或者购买家电。平台把消费动作和借款需求连在一起,相当于替金融机构完成了最昂贵的获客环节。

平台可以收取导流和服务费用,金融机构能够迅速扩大客户覆盖,两边自然一拍即合。
当放款机构、平台运营方、担保机构和数据服务商共同进入一笔贷款,用户支付的费用就可能被拆成多个名目。页面展示一个看起来不高的利率,合同里却另有担保费、服务费和会员费,借款人很难迅速算清真实成本。
2025年实施的互联网助贷监管要求,已经将增信服务费纳入综合融资成本,并要求商业银行对合作平台实行名单制管理。这等于堵住了部分机构拆分费用、模糊责任的通道。
从2026年9月30日起,《金融产品网络营销管理办法》还将正式实施。“低门槛”“秒到账”“低利率”等营销话术受到约束,支付工具和贷款产品必须区隔展示,第三方平台也不能随意替不具备资格的机构引流。
平台看上去仍然掌握巨大流量,可它们同样面对越来越清楚的边界。牌桌没有被掀翻,规则却已经换了。
你的欠款还能被再次交易
平台如此执着地制造借款人,还有一个更隐蔽的原因。
一笔消费贷款发放出去以后,资金方如果只能等待借款人逐月还款,资金周转速度就会受限。于是,符合条件的贷款可以被汇集起来,通过资产证券化等方式获得融资。
以2025年河南中原消费金融发行的一期个人消费贷款ABS为例,项目规模为15亿元,其中A档规模11.06亿元,年化利率为1.95%。
与此同时,人民日报报道提到,面向普通消费者的信用贷款年化利率通常处于3%至24%的区间。
这中间的空间,正是消费金融生意的重要收益来源。
不过,把贷款打包融资不等于凭空印钱,更不意味着平台可以毫无限制地循环放贷。资产证券化需要满足发行、信息披露、风险留存等要求,贷款质量一旦恶化,融资成本也会随之变化。
可对普通用户而言,有一点必须看清:你在手机上点下的那笔贷款,可能不仅是一份平台与个人之间的合同,它还可能进入一个更大的资产组合,成为投资产品未来现金流的一部分。
你按月偿还的本金和利息,由此获得了金融市场上的交易价值。平台争夺的也不只是一次利息收入,而是持续产生的借款数据、服务收入、风险定价能力以及可供融资的信贷资产。
当然,ABS本身并不邪恶。房贷、车贷、基础设施收费收益都可以通过类似工具获得融资。真正危险的地方,在于部分机构为了扩大规模而降低客户门槛,把本来没有借款需求的人一步步推到授信页面。
当贷款从解决资金需求的工具,变成制造利润的流量商品,风险就开始悄悄换了位置。
监管开始夺回金融边界
2026年7月,人民网发表评论,直指APP不能沦为贷款营销的“围猎场”。随后实施的个人贷款综合融资成本明示规定,又把隐藏在借款合同里的各类费用搬到了页面中央。
这些动作说明,监管关注的已经不只是利率高低,还包括平台怎样获得客户、怎样展示产品、由谁承担风险,以及用户是否在充分知情的情况下作出决定。
这也带来另一个变化。过去平台可以把贷款入口伪装成优惠、会员或者付款选项,今后这种模糊空间会越来越小。谁提供资金,谁收取费用,实际年化成本多少,都要讲得更清楚。
中方没有否定消费金融。2026年8月,有关部门继续通过个人消费贷款财政贴息等措施释放合理消费需求。监管真正要切断的,是诱导借贷、费用藏匿和责任外包形成的利益链。
合理消费贷款能够解决真实需求,也能支持消费市场。可一个人有没有资格借到钱,与这个人该不该借钱,从来都是两回事。
所以,下一次平台用几元优惠把你引向借款页面时,别急着觉得自己占到了便宜。
在平台的商业模型里,你可能同时扮演三种角色:可以被重复触达的流量,可以被金融机构争夺的客户,也可以产生稳定还款现金流的资产。
它们当然想赚你的利息,更想把你的消费习惯、信用记录和未来收入一起变现。
最贵的优惠券,往往不会在领取时收费。它只是提前拿走了你未来几个月的自由现金流。
最容易获得的贷款,也未必最便宜。因为当借钱被包装成一种消费便利,借款人最先失去的,通常就是对债务的警惕。[月亮]
参考资料:
1.《消费者疑惑:“为什么这些APP都想借钱给我?”》2026-04-03 11:28 | 来源:光明网
2.《「天眼问法」支付页面即将不再“默认借钱”:律师解读信贷营销红线与非法催收维权》2026-08-29 19:52 | 来源:天眼新闻
杨方配资提示:文章来自网络,不代表本站观点。


